Fonds Barnier (FPRNM) : qui doit financer la prévention du risque naturel et de l'inondation ?
Le 5 novembre 2026, la Cour des comptes a publié un rapport sur le fonds Barnier (FPRNM), intégré au budget de l'État depuis 2021, en pleine préparation du budget 2027. Deux jours plus tôt, une étude de l'Insee montrait que l'exposition matérielle des logements aux aléas climatiques croît avec le niveau de vie. Croiser ces deux lectures permet de reposer une question simple : qui doit financer la prévention ?
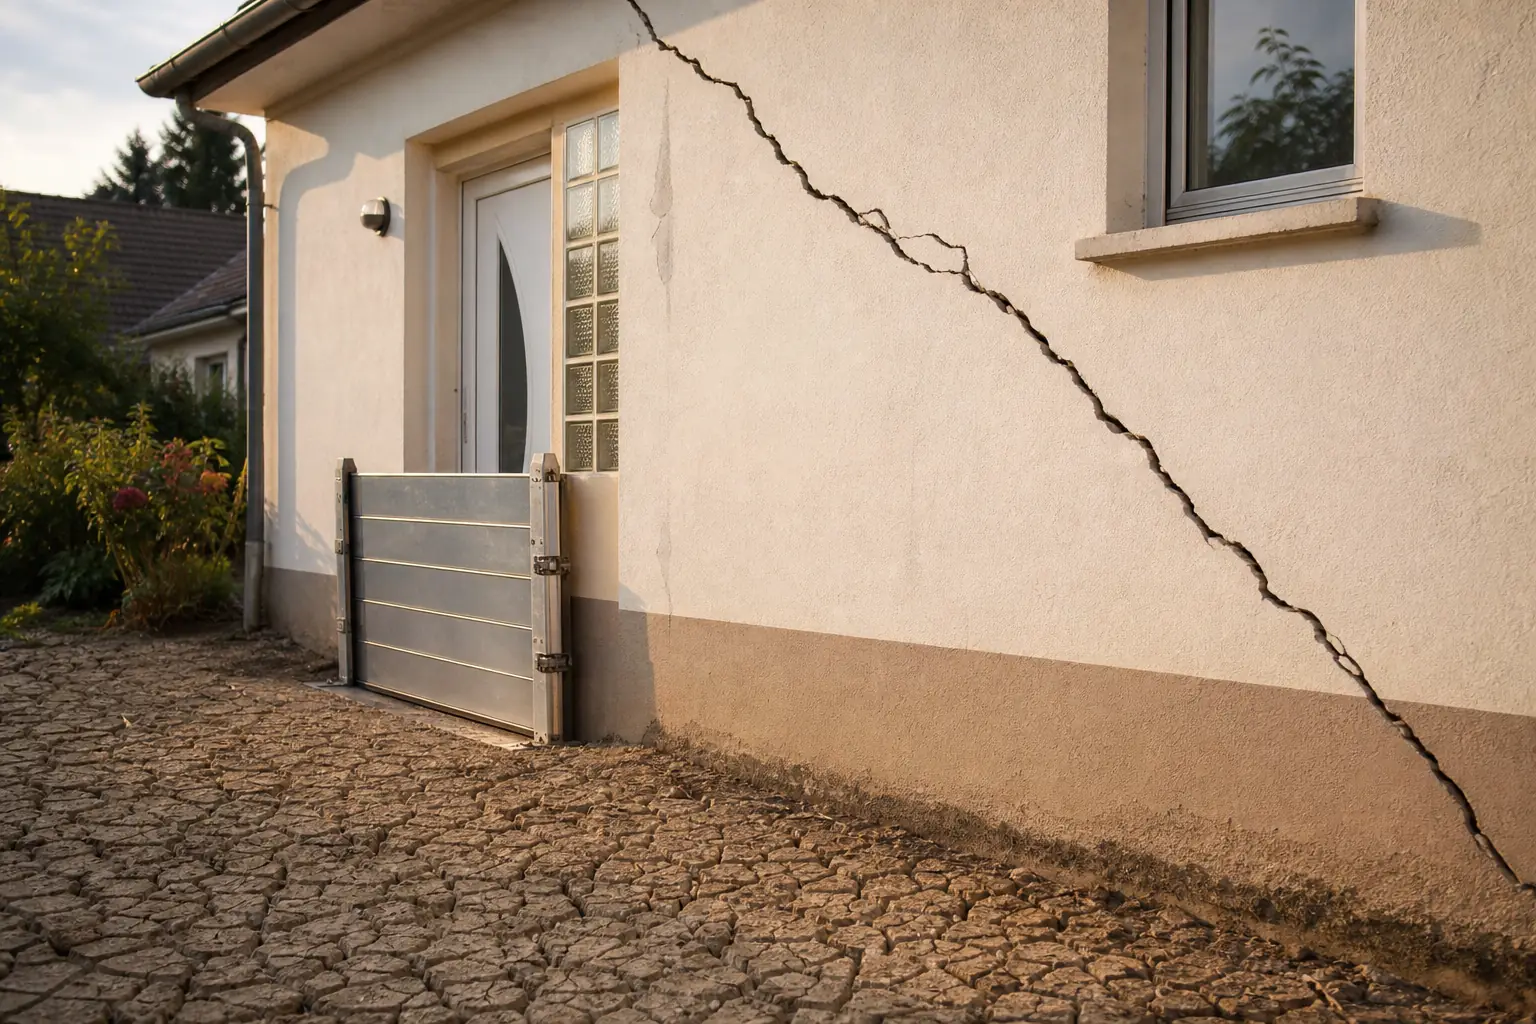
Deux publications parues à quelques jours d'intervalle, début novembre 2026, éclairent sous deux angles le financement de la prévention des risques naturels en France. Le 5 novembre, la Cour des comptes a rendu public un rapport sur le fonds de prévention des risques naturels majeurs (FPRNM), dit fonds Barnier, qu'elle présente comme un éclairage pour les débats sur le budget 2027. Le 3 novembre, l'Insee publiait une étude, relayée par Reporterre, sur l'exposition des logements aux aléas climatiques. L'une traite de budgets publics, l'autre de patrimoines privés. Les rapprocher aide à comprendre comment se répartit l'effort face à chaque risque naturel, et qui finance la prévention.
Le fonds Barnier (FPRNM), une ligne du budget de l'État#
Selon la Cour des comptes, le fonds était doté de 287 M€ de crédits de paiement en 2025. Il a représenté un milliard d'euros de dépenses cumulées entre 2021 et 2025, principalement au bénéfice des collectivités territoriales. La Cour souligne l'utilité de l'outil pour protéger les populations et développer la prévention dans les territoires, et note que son intégration au budget de l'État en 2021 a amélioré sa gestion. La synthèse publique donne un montant annuel et un cumul sur cinq ans, sans évolution année par année : elle ne permet donc pas de dire si l'enveloppe a progressé ou reculé.
Le rapport s'inscrit dans une série. Il complète l'analyse publiée en avril 2026 sur l'assurance des catastrophes naturelles, et la Cour avait publié en juin 2026 un travail sur la reconnaissance de l'état de catastrophe naturelle. L'enjeu, écrit-elle, est de préserver la capacité d'action du fonds face à des risques plus fréquents et plus intenses, et de préciser son articulation avec les autres financements de la prévention et de l'adaptation. Le calendrier compte : le rapport arrive au moment où se prépare la loi de finances pour 2027.
PAPI, PPRN, diagnostic : ce que la synthèse ne dit pas des subventions#
La page de présentation ne ventile pas les dépenses entre types d'opérations. On n'y trouve pas la contribution du FPRNM aux programmes d'actions de prévention des inondations (PAPI) portés par les collectivités, ni le coût de l'élaboration d'un plan de prévention des risques naturels (PPRN), ni ce que représentent les diagnostics de vulnérabilité ou les travaux de réduction de vulnérabilité chez les particuliers. Elle ne distingue pas davantage les aléas : les inondations, les mouvements de terrain ou le retrait-gonflement des argiles n'y font pas l'objet de chiffres séparés.
Les questions pratiques des propriétaires restent elles aussi sans réponse dans ce document. Dans quels cas le FPRNM peut contribuer à l'achat d'un batardeau contre le risque inondation ? Existe-t-il un plafond par logement, par exemple une limite de 36 000 euros, ou un taux rapporté à la valeur vénale du bien ? Quelles règles pour les entreprises de moins de 20 salariés ? Le Contrechamp n'a trouvé aucune de ces données dans les documents consultés : elles ne peuvent donc pas être présentées ici comme établies. Le rôle de la direction départementale des territoires (DDT) dans le traitement d'une demande de subvention n'est pas décrit non plus. Pour savoir comment financer les diagnostics ou les PAPI, il faut se reporter aux observations définitives et à la réponse de la directrice générale par intérim de la prévention des risques, accessibles depuis la page de la Cour, ou se renseigner auprès de la DDT de son département.
Risque naturel et niveau de vie : qui est exposé à l'inondation et aux argiles#
L'étude de l'Insee, résumée par Reporterre, retient quatre aléas principaux : le retrait-gonflement des argiles, les feux de forêt, les inondations par débordement et la submersion marine. Au total, 43 % des logements y sont exposés. La Gironde, le Nord et le Pas-de-Calais sont particulièrement touchés.
Le résultat le plus commenté porte sur le niveau de vie. Les ménages les plus aisés vivent davantage en maison et sont plus souvent multipropriétaires : ils détiennent donc davantage de biens exposés aux risques naturels. Pour le retrait-gonflement des argiles, principal risque pour les logements, le degré de vulnérabilité serait multiplié par deux entre les plus modestes et les plus aisés. Seule la submersion marine échappe à cette progression. L'Insee ajoute que les ménages aisés sont aussi « plus à même de mettre en place des mesures de prévention ».
Ce constat porte sur l'exposition matérielle des biens, et non sur la capacité des ménages à absorber les dommages. Les deux notions ne se recouvrent pas. Une aide publique à la réduction de la vulnérabilité profite d'abord aux propriétaires de logements exposés, mais ceux qui en possèdent le plus sont aussi les mieux armés pour agir seuls. La question devient alors de savoir si le soutien public face aux inondations ou aux sols argileux doit suivre l'exposition des biens ou la capacité à payer.
Qui doit payer : État, collectivités, assurance et bénéficiaires#
Les pistes de la Cour
La Cour identifie trois leviers. Le premier consiste à « mieux cibler les aides selon l’exposition des territoires et les capacités financières des collectivités ». Les deux autres visent à harmoniser les conditions d'intervention du fonds Barnier et à renforcer le suivi des opérations financées, notamment leur articulation avec les règles d'urbanisme. La synthèse ne précise pas comment les PPRN s'insèrent dans ce suivi. L'objectif affiché est de conforter l'efficacité du fonds et sa soutenabilité, en précisant la répartition des efforts entre l'État, les collectivités, les assureurs et les bénéficiaires.
Le ciblage proposé raisonne à l'échelle des territoires exposés aux risques naturels majeurs et des collectivités. L'étude de l'Insee raisonne à l'échelle des ménages. Les documents consultés ne disent pas si, ni comment, le niveau de vie des propriétaires devrait entrer en compte dans l'attribution des aides aux particuliers. Ils ne disent pas non plus comment une aide à la prévention s'articule avec le contrat d'assurance du bénéficiaire, alors que la Cour cite explicitement les assureurs parmi les acteurs dont l'effort doit être précisé.
Des budgets locaux déjà sollicités
Un rapport publié la veille par la chambre régionale des comptes de Provence-Alpes-Côte d'Azur rappelle que les collectivités financent aussi la gestion de crise. Le service départemental d'incendie et de secours des Alpes-Maritimes intervient sur un territoire décrit comme fortement exposé, où se cumulent risques littoraux, industriels, liés aux transports et risques en montagne. Les contributions de ses membres (département, intercommunalités, communes) augmentent régulièrement, son coût de fonctionnement par habitant, de 128 €, figure parmi les plus élevés de sa catégorie, et un chantier de casernes devrait absorber l'intégralité de ses réserves. Ce cas relève du secours et non de la prévention, mais il illustre la pression qui s'exerce sur les mêmes contributeurs locaux.
Un contexte climatique qui pèse sur l'équation#
La Cour évoque des risques de plus en plus fréquents et intenses. Les données climatiques récentes vont dans ce sens. D'après le bulletin de l'institut Copernicus repris par Reporterre, octobre 2026 a été le mois d'octobre le plus chaud jamais enregistré à l'échelle mondiale, à 15,35 °C, soit 0,90 °C au-dessus de la moyenne 1991-2020, avec des conditions de sécheresse dans certaines régions de France. Selon Copernicus, « 2026 sera très probablement la deuxième année la plus chaude jamais enregistrée », et il est quasi certain qu'elle dépassera le seuil de 1,5 °C par rapport à l'ère préindustrielle.
Le lien avec le financement de la prévention contre les risques naturels n'est pas direct, mais il est cohérent : les épisodes secs alimentent le retrait-gonflement des argiles, aléa que l'Insee place en tête des risques pour les logements. Reporterre illustre d'ailleurs son article par une maison fissurée par la sécheresse en Dordogne, en juin 2026.
Ce qui est établi, ce qui reste discuté#
- Établi (document officiel) : le FPRNM disposait de 287 M€ de crédits de paiement en 2025 et a représenté un milliard d'euros de dépenses entre 2021 et 2025, surtout au profit des collectivités ; la Cour juge l'outil utile et sa gestion améliorée depuis 2021.
- Établi (Insee, via Reporterre) : 43 % des logements sont exposés aux quatre aléas principaux ; l'exposition croît généralement avec le niveau de vie, sauf pour la submersion marine.
- Établi (Copernicus, via Reporterre) : octobre 2026 est le plus chaud jamais mesuré, avec des sécheresses dans certaines régions de France.
- Discuté : la répartition de l'effort entre État, collectivités, assureurs et bénéficiaires, que la Cour invite à préciser sans que la synthèse publique tranche.
- Incertain : l'arbitrage retenu pour le fonds dans le budget 2027, la ventilation des aides entre PAPI, diagnostic et travaux chez les ménages, les plafonds applicables, et la manière dont le constat de l'Insee pourrait, ou non, influencer les critères d'aide.
Pour aller plus loin#
- Cour des comptes : rapport sur le fonds Barnier (5 novembre 2026)
- Reporterre : Les plus riches les plus exposés aux catastrophes naturelles… parce qu'ils ont plus de maisons
- Insee : l'étude citée par Reporterre
- Reporterre : Le mois d'octobre 2026 a été le plus chaud jamais enregistré
- Chambre régionale des comptes PACA : SDIS des Alpes-Maritimes
Les publications croisées
- Le mois d'octobre 2026 a été le plus chaud jamais enregistré
- Les plus riches les plus exposés aux catastrophes naturelles… parce qu'ils ont plus de maisons
- Le fonds de prévention des risques naturels majeurs
- Service départemental d'incendie et de secours des Alpes-Maritimes (SDIS 06) à Villeneuve-Loubet (Alpes-Maritimes)
Comment cet article est fait : une intelligence artificielle a croisé les publications listées ci-dessus, en s’appuyant uniquement sur leur contenu, puis des contrôles automatiques ont vérifié les citations et les sujets sensibles. Une erreur ? Écrivez à contact@contrechamp.org, nous la corrigerons visiblement (corrections, droit de réponse).